Las mentiras de los créditos
El Gobierno apuesta a reactivar el consumo con préstamos. Las familias ya se endeudan para comer y las empresas no venden lo suficiente para pagar las cuotas.
 Por Fabián Medina
Cuando, en aquel ya lejano 12 de diciembre de 2023, anunciaron un modelo plenamente financiero, muchos dijimos que eso nos llevaba a una recesión real que no iba a tardar en mostrarse. A comienzos de la dictadura, José Alfredo Martínez de Hoz anunciaba los mismos conceptos, pero solo con el objetivo de volver al modelo agroexportador típico de la oligarquía a la que pertenecía. El modelo actual fue pergeñado por el mismo mentor.
La realidad nos demostró, lamentablemente, que no estábamos equivocados. Durante 2024, las familias de lo que era la clase media baja usaron sus ahorros para comprar lo que necesitaban a diario: comida y remedios. Entre fines de ese año y principios de 2025 se quedaron sin ahorros y comenzó el proceso de endeudamiento cuyas consecuencias vemos hoy. La cantidad se multiplicó por siete, de los 3 millones de enero de 2025 a los 21 millones de hoy. En el mismo período, los morosos pasaron de 1 millón a 7 millones.
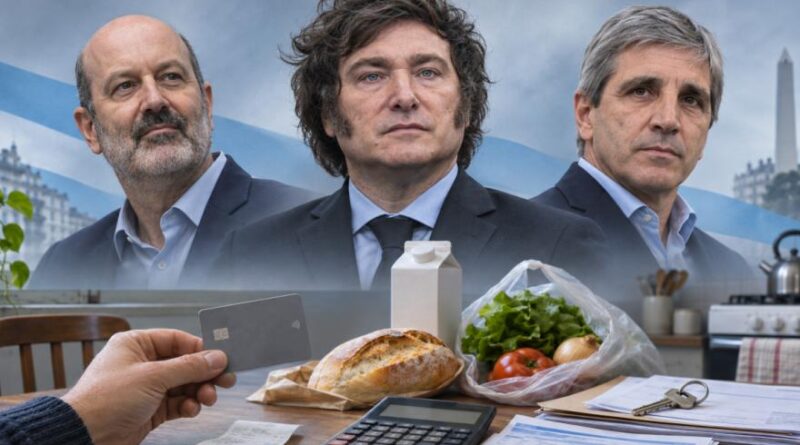
En esta situación, nos encontramos con una persona que ocupa el quinto piso del Ministerio de Economía y quiere aplicar un plan para recomponer el consumo, cuya caída ellos mismos generaron con los recortes de obras públicas y la baja de personal de la administración pública. Eso nos lleva hoy a 420.000 desocupados en estos tres años, con 33.000 empresas menos, y generó una caída del consumo cercana al 20% respecto del 74 % que recibieron el 10 de diciembre de 2023, hasta llevarlo hoy al 60%.
Sí, sí: menos que el 64% que entregó Mauricio Macri en 2019, tras sus cuatro años de gobierno. O sea, la caída es más fuerte en tres años de este desgobierno que en los cuatro años de Macri, entre 2015 y 2019.
Estos datos coinciden con la recesión técnica que tiene que anunciar este mes el Instituto Nacional de Estadística y Censos (INDEC), con la publicación del Estimador Mensual de Actividad Económica (EMAE). Para que ello no ocurra, el indicador tendría que superar el +8,5 %, lo cual es técnicamente inviable.
Siguen los cierres de fábricas con personal despedido sin indemnizaciones, como en la segunda quiebra de la fábrica de tractores Pauny S.A., de Las Varillas (Córdoba), antes conocida como Zanello. Son consecuencias de la apertura indiscriminada de las importaciones y de la salida de fábricas radicadas en nuestro país u originarias de él. Distinto es el caso de empresas como Metalfor, que, si bien cierra sus plantas locales, sigue con actividad plena en su planta de San Pablo (Brasil).
Créditos hipotecarios UVA y endeudamiento de las empresas
La recomposición de la que hablamos se busca mediante créditos bancarios a empresas y créditos hipotecarios a tasa subsidiada. Esto quiere decir que el Estado cubre parte de los intereses que no pagan quienes los reciben. Solo que hoy la mitad del país ya está endeudada para comer. Por eso, no será factible que tomen esos créditos: el problema no es la falta de plata para producir o comprar una propiedad. Hay dos problemas distintos.
Por un lado, está la gran mentira de los créditos hipotecarios en unidades de valor adquisitivo (UVA), un sistema doblemente ilegal del que su impulsor, Federico Sturzenegger, nunca se dio por enterado. Las familias no pueden tomar esos créditos por el sobreendeudamiento para comer y comprar sus remedios. Por otro lado, las empresas no se van a endeudar porque después no tienen ventas con que pagar las cuotas y terminan en quiebras indiscriminadas.
Esta semana también se otorgó una prórroga para el plan de pagos de impuestos impagos y se suspendieron los pedidos de quiebra de la Agencia de Recaudación y Control Aduanero (ARCA) por deudas impositivas.
Presupuesto 2027, deuda y riesgo país
A todos estos motivos se suma lo que el Gobierno nacional exteriorizó en el proyecto de ley de Presupuesto Nacional 2027. Necesita colocar bonos en el mercado local para conseguir USD 11.000 millones porque no llega a cubrir los pagos de deuda del próximo año. Esa deuda fue generada entre 2016 y 2018 (USD 135 MM en bonos y USD 45 MM con el Fondo Monetario Internacional) por el tándem de Luis Andrés Caputo y Federico Sturzenegger, secretario de Finanzas y presidente del Banco Central de la República Argentina (BCRA), respectivamente, durante el gobierno de Mauricio Macri.
Todo esto explica que el riesgo país, que llegó a 939 puntos básicos el viernes 6 de noviembre, siga en pleno ascenso, tal como dijimos hace casi 15 días en Riesgo país duplicado: los mercados no se equivocan y el vecino paga el costo. Los mercados internacionales ya nos consideran en default, más aún después de que el gobierno de Estados Unidos perdiera por paliza en las elecciones de esta última semana. Eso demuestra que dejó de existir el prestamista de última instancia.
La bazuca de dólares terminó siendo un revólver a cebita porque, según nos cuentan nuestras fuentes, estarían muy próximos los juicios políticos de Scott Bessent y hasta del mismo Donald Trump.
El caso Ueno Bank de Paraguay y su posible correlato en Argentina
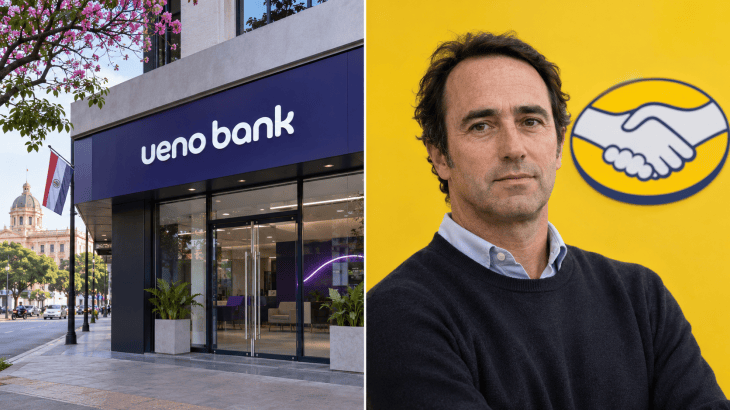
El miércoles 4 de noviembre nos enteramos de que Ueno Bank había suspendido ese mismo día los retiros de sus depositantes. Con el transcurso de los días nos enteramos de que el antepenúltimo presidente de la entidad fue Santiago Peña y de que quien lo sucedió fue el último presidente del Banco Central del Paraguay.
El miércoles 4 de noviembre nos enteramos de que Ueno Bank había suspendido ese mismo día los retiros de sus depositantes. Con el transcurso de los días nos enteramos de que el antepenúltimo presidente de la entidad fue Santiago Peña y de que quien lo sucedió fue el último presidente del Banco Central del Paraguay.
Al miércoles, el banco tenía 3 millones de cuentas de mayores. Cerca de 32.000 correspondían a jubilados del sistema previsional paraguayo, que cuenta con cerca de 90.000 jubilados. El resto corresponde a la caja de empleados estatales. La población económicamente activa (PEA) total es de 3.406.000 personas.
Además, al banco le quedaba el 26% de los ahorros, lo que quiere decir que desapareció, como mínimo, entre el 55% y el 60% de los depósitos. Pero lo primordial de todo esto es que tenía casi 1.000 empleados en su área digital con domicilio en la Argentina que no cobraron sus sueldos ni sus indemnizaciones.
En Paraguay, luego de la crisis argentina de diciembre de 2001 y en espejo con nuestro país en julio de ese mismo año, promulgaron una ley de seguro de depósitos por la que hoy se les devolverá a los ahorristas hasta el equivalente a USD 38.000.
De billetera virtual a banco y el paralelo con Mercado Libre
Como dato anecdótico, hasta que Santiago Peña dejó su cargo, Ueno era solo una billetera virtual. Luego de otorgar créditos mediante su aplicación, se convirtió en banco. Cualquier semejanza con la próxima declaración como banco que está propugnando Mercado Libre en nuestro país a través del BCRA es mera coincidencia.
El resultado es que todos sus directivos hoy están encarcelados, incluido el hoy expresidente de la República.